iPhone 18: como se planejar para comprar o novo celular sem pesar no bolso
Com preços que chegam a quase R$ 22 mil no Brasil, o novo iPhone exige planejamento financeiro; especialistas recomendam estabelecer uma meta, investir mensalmente e evitar comprometer uma parcela excessiva da renda
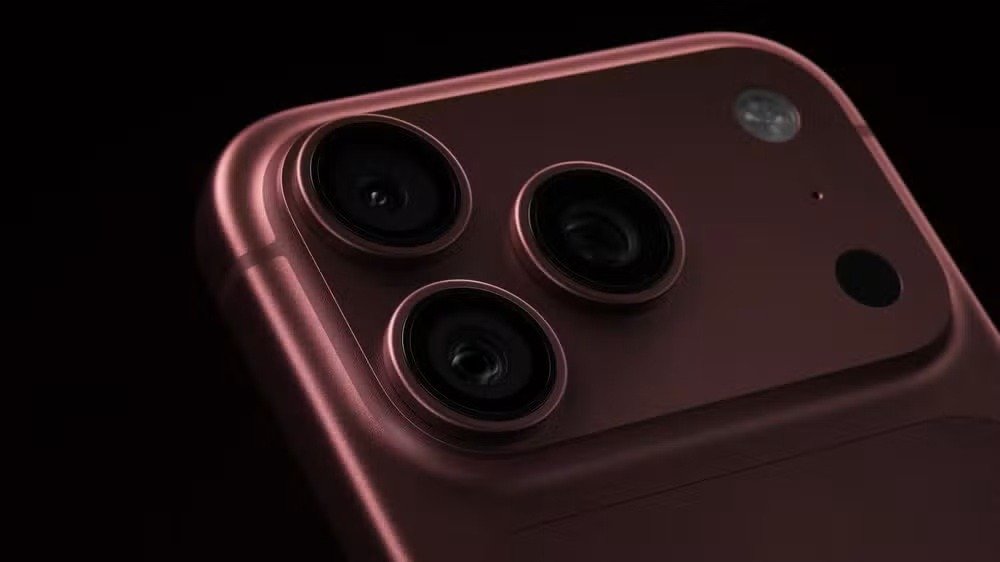
Os lançamentos da Apple costumam movimentar o mercado de tecnologia e despertar o interesse de consumidores que querem trocar de celular. O problema é que, junto com as novidades, também chegam preços elevados. No Brasil, o novo iPhone 18 Pro parte de R$ 11.999, enquanto o iPhone 18 Pro Max começa em R$ 12.999. Já o modelo Pro Max com 2 TB chega a R$ 21.999. O novo iPhone Duo, primeiro aparelho dobrável da marca, também parte de R$ 21.999.
Diante desses valores, a decisão de comprar um aparelho novo precisa ir além da capacidade de assumir uma parcela. Para Thaísa Durso, especialista em finanças pessoais da Rico, é importante avaliar o impacto da compra sobre todo o orçamento.
“Nem todo lançamento precisa entrar no orçamento deste ano. Trocar de celular é um objetivo legítimo, mas ele divide espaço com a reserva de emergência, com as contas do mês e com outros planos. A pergunta não é só ‘consigo pagar a parcela?’, e sim ‘quanto do meu orçamento essa parcela ocupa e o que ela deixa de fora?’”, afirma.
Quanto da renda pode ser comprometida
Uma referência utilizada no planejamento financeiro é limitar as parcelas destinadas à aquisição de bens de consumo, como celulares, televisores e eletrodomésticos, a aproximadamente 10% da renda mensal líquida.
No caso do iPhone 18 Pro Max, considerando o preço de R$ 12.999 e o parcelamento em 12 vezes sem juros, cada prestação seria de R$ 1.083,25.
O peso dessa parcela muda significativamente de acordo com a renda mensal:
Renda líquida de R$ 3.000: a parcela representa 36,1% da renda.
Renda líquida de R$ 5.000: representa 21,7%.
Renda líquida de R$ 8.000: representa 13,5%.
Renda líquida de R$ 12.000: representa 9%.
Os números mostram por que uma parcela que parece administrável para uma determinada renda pode comprometer uma parte significativa do orçamento de outra pessoa. Quando o valor ultrapassa uma faixa considerada confortável, uma alternativa é aumentar o prazo para formar o dinheiro necessário para a compra.
Planejamento pode reduzir o custo da compra
Na loja da Apple, o pagamento à vista oferece desconto de 10%. Com isso, o iPhone 18 Pro Max de R$ 12.999 passa a custar R$ 11.699,10.
No parcelamento em 12 vezes sem juros, o consumidor paga o preço integral, com prestações de R$ 1.083,25.
Por isso, guardar dinheiro antecipadamente pode permitir não apenas comprar o aparelho sem comprometer a renda futura, mas também aproveitar o desconto para pagamento à vista.
Uma simulação considerando um período de 24 meses mostra essa diferença. Para alcançar os R$ 11.699,10 necessários para a compra à vista, seriam necessários aportes mensais de aproximadamente R$ 436,61, considerando uma rentabilidade próxima de 1,1% ao mês.
Ao longo dos 24 meses, o consumidor faria aportes que somariam R$ 10.478,56. Os rendimentos, já descontado o Imposto de Renda, acrescentariam cerca de R$ 1.220,54, levando o saldo final aos R$ 11.699,10.
A estratégia, portanto, utiliza os rendimentos dos investimentos para complementar o valor que será necessário para a compra.
É importante lembrar, porém, que essa é uma simulação baseada no preço atual do aparelho. Daqui a dois anos, o cenário poderá ser diferente. Modelos anteriores tendem a sofrer redução de preço após novos lançamentos, enquanto novas gerações podem chegar ao mercado.
Além disso, fatores como inflação, câmbio e impostos podem alterar os preços dos aparelhos importados. Dessa forma, o valor atual deve ser encarado como uma referência para estabelecer a meta, e não como uma garantia do preço futuro.
Onde investir o dinheiro destinado ao celular
Para objetivos de curto e médio prazo, como a compra de um celular dentro de um ou três anos, dois aspectos são especialmente importantes: liquidez e previsibilidade.
A liquidez determina a facilidade e a velocidade para retirar o dinheiro quando chegar o momento da compra. Já a previsibilidade reduz o risco de o valor reservado sofrer grandes oscilações justamente quando o consumidor precisar utilizá-lo.
Por esse motivo, investimentos de renda fixa costumam ser mais adequados para esse tipo de objetivo do que aplicações de renda variável, que podem apresentar oscilações significativas no curto prazo.
Entre as alternativas citadas pela Rico estão:
Fundo 24h da Rico: possui resgate em D+0 e possibilidade de movimentação a qualquer hora, inclusive fora do horário comercial e nos fins de semana. Segundo a instituição, a carteira é composta majoritariamente por títulos públicos federais e ativos de baixo risco, tem o CDI como referência e taxa de administração de 0,40% ao ano, sem taxa de performance.
Tesouro Selic: acompanha a taxa básica de juros e possui liquidez diária, sendo considerado um investimento de baixo risco de crédito em reais.
CDBs: podem ser uma alternativa para quem busca rentabilidade atrelada ao CDI. A recomendação apresentada é procurar produtos que ofereçam pelo menos 100% do CDI e observar as condições e a cobertura do Fundo Garantidor de Créditos (FGC).
Para quem já sabe aproximadamente quando pretende realizar a compra, também pode ser interessante avaliar investimentos com prazo definido, desde que as condições de resgate sejam compatíveis com o objetivo.
Mais importante do que escolher o modelo
O principal ponto do planejamento não é necessariamente comprar o aparelho mais novo, mas estabelecer uma meta financeira que não comprometa outras prioridades.
Ao começar a guardar dinheiro com antecedência, o consumidor ganha flexibilidade para decidir mais tarde se pretende comprar o lançamento, adquirir uma geração anterior por um preço menor ou até mesmo direcionar o valor acumulado para outro objetivo.
Assim, em vez de transformar a compra de um celular de alto valor em uma dívida de longo prazo, o planejamento permite que o consumidor chegue ao momento da aquisição com o dinheiro disponível e maior poder de negociação.
Para quem pretende investir por meio da Rico, a instituição também disponibiliza o relatório “Onde Investir”, com informações e recomendações atualizadas de sua equipe de análise.